( 주)대한은 직접노무비에 비례하여 제조간접비를 실제 배부하는 방법을 … | [전산회계운용사 2급 필기] 15년 1회차 기출문제 상세 페이지
1[전산회계운용사 2급 필기] 15년 1회차
( 주)대한은 직접노무비에 비례하여 제조간접비를 실제 배부하는 방법을 사용하고 있다. 당월에 제조를 착수하여 완성된 제조지시서 No.116의 제품제조원가는 얼마인가?
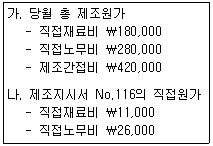
1
₩68,000
2
₩76,000
3
₩85,000
4
₩99,000
해설
정답은 '₩76,000'이다.
제조간접비 배부율은 당월 제조간접비를 당월 직접노무비로 나눈 값이며 이다.
제조지시서 No.116의 제조간접비 배부액은 이고, 제품제조원가는 이다.
- '₩68,000'는 직접원가 37,000원에 제조간접비 31,000원을 더한 합계이며, 직접노무비 26,000원 기준으로 환산한 배부율은 이고 당월 배부율 1.5와 차이가 난다.
- '₩85,000'는 제조간접비 48,000원을 포함한 합계이고, No.116의 직접노무비 비중은 이며 48,000원의 당월 제조간접비 대비 비중은 이다.
- '₩99,000'는 직접재료비를 배부 기준으로 쓸 때의 원가도 아니며, 직접재료비 기준으로 계산한 No.116 원가는 이다.
내용에 오류가 있거나 최신 법령·기준과 다른 부분이 보이면 알려주세요. 확인 후 반영하겠습니다.