다음은 (주)상공의 투자부동산과 관련된 자료이다. (주)상공은 투자부동… | [전산회계운용사 2급 필기] 15년 1회차 기출문제 상세 페이지
1[전산회계운용사 2급 필기] 15년 1회차
다음은 (주)상공의 투자부동산과 관련된 자료이다. (주)상공은 투자부동산에 대하여 공정가치모형으로 측정하고 있다. 2015년의 평가손익을 계산하면 얼마인가?
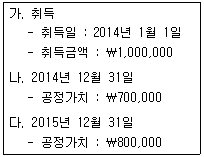
1
평가손실 ₩100,000
2
평가손실 ₩200,000
3
평가이익 ₩100,000
4
평가이익 ₩200,000
해설
정답은 '평가이익 ₩100,000'이다.
공정가치모형은 투자부동산을 감가상각하지 않고 보고기간 말 공정가치로 측정하며, 공정가치 변동분을 당기손익으로 인식한다.
2015년 평가손익은 직전 장부금액인 2014년 12월 31일 공정가치 700,000원과 2015년 12월 31일 공정가치 800,000원의 차이이며, 이라는 증가분이 평가이익으로 인식된다.
- '평가손실 ₩100,000'은 금액은 같지만 손익 방향이 반대인 값이며, 2015년에는 공정가치가 700,000원에서 800,000원으로 상승하였다.
- '평가손실 ₩200,000'은 2015년 말 공정가치 800,000원을 취득금액 1,000,000원과 비교한 차액이고, 2014년분 평가손실 300,000원은 2014년 말에 이미 인식되었다.
- '평가이익 ₩200,000'은 직전 장부금액이 600,000원일 때의 평가이익이며, 자료의 2014년 12월 31일 공정가치는 700,000원이다.
내용에 오류가 있거나 최신 법령·기준과 다른 부분이 보이면 알려주세요. 확인 후 반영하겠습니다.